El pasado 16 de septiembre, la Reserva Federal subió su rango objetivo de tipos en 25 puntos básicos, hasta el 3,75–4 %. La decisión fue unánime: doce votos a favor y ninguno en contra. Y puede que muchas personas no entiendan qué significa esto y cuáles son sus consecuencias para la economía y los mercados.
Para darnos contexto, mira cómo se ha movido el tipo efectivo de los fondos federales desde 1990 hasta hoy.
El tipo de interés de la Fed desde 1990
En 1990 los fondos federales rondaban el 8 %, pero la recesión de 1990-91 llevó a la Fed a recortarlos hasta el 3 % en 1992. Entre febrero de 1994 y febrero de 1995 los duplicó, del 3 % al 6 %, y durante el resto de la década se movieron entre el 4,75 % y el 6,5 %. El estallido de la burbuja puntocom y el 11-S abrieron un nuevo ciclo de recortes que dejó el precio del dinero en el 1 % en 2003. Le siguieron diecisiete subidas consecutivas hasta el 5,25 % en 2006. La crisis financiera de 2008 lo llevó prácticamente a cero, donde permaneció siete años. La normalización posterior apenas alcanzó el 2,4 % antes de nuevos recortes en 2019 y de la vuelta a cero con la pandemia. Así, cada máximo de ciclo fue inferior al anterior (8 %, 6,5 %, 5,25 %, 2,4 %) hasta que la inflación postpandemia rompió la secuencia: entre 2022 y 2023 la Fed aplicó el endurecimiento más rápido en cuatro décadas, de prácticamente el 0 % al 5,33 % efectivo. A partir de septiembre de 2024 lo rebajó hasta el rango del 3,50-3,75 %, pero el 16 de septiembre de 2026 volvió a subirlo un cuarto de punto, hasta el 3,75-4 %, para, en principio, combatir una inflación que había repuntado desde principios de año por la guerra con Irán, en la primera subida desde julio de 2023, aprobada por unanimidad.
¿Qué es el tipo de interés?
Partamos de lo más esencial. ¿Qué es ese tipo de interés que la Reserva Federal ha ido manipulando a lo largo de su historia?
El tipo de interés es el precio del dinero o, si queremos ser un poco más precisos, es el precio del tiempo aplicado al dinero. Es fácil. El dinero, como muchos otros bienes, es un recurso escaso, por lo tanto, si alguna persona quiere disponer de él para financiar gasto o consumo, o bien lo tiene ahorrado o puede pedírselo a otros agentes a cambio de un “precio” que estará condicionado por el riesgo y plazo de ese préstamo.
El concepto es más fácil de entender si te pones en la piel del prestamista. Imagina que tu colega el manirroto, el que es un desastre, te pide 10.000 euros para financiar el último proyecto empresarial que se le ha pasado por la cabeza. ¿Se los dejarías? Probablemente no. Pero si decides hacerlo, harías una estimación del riesgo que asumes al prestárselo, que vendrá condicionado por su solvencia y fiabilidad, el plazo de devolución y el coste de oportunidad: si tienes otras alternativas de uso para esos 10.000 euros, las estás dejando de aprovechar.
Ese “precio” que le pones a tu amigo por dejarle el dinero se expresa como un porcentaje anual sobre la cantidad prestada. Si lo establezco en el 4 % y mi amigo me promete que me los devolverá en un año, yo debería recibir de su parte 10.000 más 400 euros.
¿Qué fija realmente la Fed y quién demonios es la Fed?
Si lo piensas, el precio del dinero, en una sociedad medianamente libre, sin la constante actitud intervencionista de los gobiernos, debería poder fijarse por la interacción entre la oferta y demanda: la demanda de agentes que necesitan capital para financiar sus gastos y/o proyectos y la oferta de los ahorradores dispuestos a prescindir de parte de su capital a cambio de un precio acorde al nivel de riesgo y plazo de cada operación.
Sin embargo, esto en gran medida no es así porque los Estados, gracias a su posición dominante con el monopolio de la fuerza y la posesión de la moneda, tienen la capacidad de manipular y de intervenir en el mercado del dinero según sus intereses.
El párrafo justo que acabas de leer tiene polémica, lo sé. Pero déjame que argumente cada uno de los improperios que acabo de soltar contra los Estados.
Monopolio de la fuerza.
Es fácil de entender. Sáltate las leyes que los gobernantes elaboran, deja de pagar impuestos y verás cómo aparecen en tu casa unos señores muy amables vestidos de policía para llevarte ante el juez.
Posesión de la moneda.
El dinero actual no tiene un respaldo convertible en algún bien real como en el pasado pudo ser el oro. Eso hace tiempo que dejó de ser así. Sobre todo, a partir de 1971, cuando Richard Nixon suspendió la convertibilidad del dólar en oro para las autoridades monetarias extranjeras, dando paso al final de Bretton Woods. Los billetes ya eran un pasivo de la Reserva Federal antes de esa decisión; lo que desapareció fue la promesa de cambiarlos por oro. Su valor pasó a depender de la confianza en la moneda, las instituciones y la capacidad productiva del país.
Tienen la capacidad de manipular e intervenir en el mercado del dinero (según sus intereses).
Así es. En vez de dejar que el precio del dinero fluctúe en libertad por los flujos de oferta y demanda, como en cualquier otro mercado, la Reserva Federal —el banco central de los Estados Unidos— interviene sobre los tipos a muy corto plazo según entienda que es conveniente estimular o enfriar la actividad económica. A través de ellos influye en los demás tipos, aunque no fija directamente cada préstamo ni cada bono.
Imagina que vas al mercado de tu barrio a comprar comida y de repente te encuentras que el alcalde ha decidido subir el precio de la carne de manera extraordinaria porque piensa que estamos comiendo demasiada proteína, ¿lo aceptaríamos? Pues con el dinero lo hemos hecho.
¿Qué fija realmente la Fed y cómo sus decisiones manipulan el mercado del dinero?
Fed es la abreviatura de Federal Reserve; su nombre completo es Federal Reserve System (Sistema de la Reserva Federal). Es, esencialmente, el banco central de los Estados Unidos, y una de sus funciones es manipular el precio del dinero para estimular o enfriar la economía, según advierta que esta lo necesita.
La Fed lo que realmente establece es un rango objetivo para el tipo de interés de los fondos federales: préstamos a un día, generalmente sin garantía, de saldos que determinadas entidades mantienen en la Reserva Federal. No son «fondos públicos» ni bonos del Tesoro. En la última decisión, el pasado 16 de septiembre, fijó el rango entre el 3,75 % y el 4,00 %. Y si vamos al detalle de los tipos que entraron en vigor el día 17:
- 3,75 % es el tipo de los repos inversos a un día, que ayuda a poner un suelo a los tipos monetarios. Es lo que la Fed ofrece a fondos monetarios y otras contrapartes autorizadas que le dejan su liquidez de un día para otro, recibiendo valores como garantía.
Imagina que tienes una gestora de inversión con varios fondos monetarios. Estos invierten en activos de corto plazo y elevada liquidez, aunque no están completamente libres de riesgo. Si uno de tus fondos está autorizado para participar en esta facilidad, puede colocar ahí su liquidez al 3,75 % anualizado durante esa noche. No se garantiza esa rentabilidad para todo el año.
- 3,90 % es el tipo de interés sobre los saldos de reserva de las entidades bancarias elegibles.
Si lo de antes permite participar también a fondos monetarios y otras entidades no bancarias autorizadas, este tipo remunera las reservas de las entidades de depósito elegibles.
El concepto es similar al anterior: los bancos mantienen saldos de reserva en la Fed y reciben por ellos un tipo de interés. En este caso, el 3,90 %.
- 4,00 % es el tipo del crédito primario de la ventanilla de descuento y de la facilidad permanente de repos.
Ahora es lo contrario: son las entidades elegibles las que necesitan liquidez. Pues bien, la Fed se la facilita a cambio de ese coste, con garantías y bajo las condiciones de cada programa. No es una financiación ilimitada y sin requisitos para cualquier banco.
Quédate con la idea básica: la Fed establece un rango objetivo y utiliza estas herramientas para que los tipos de mercado a un día se mantengan cerca de él. Las entidades elegibles pueden obtener liquidez pagando un determinado coste o aparcarla recibiendo un determinado interés.
El negocio bancario
Aquí está el quid de la cuestión y el germen de cómo estas decisiones arbitrarias manipulan la economía: en el instante en que la Fed establece un precio al dinero «base» al que las entidades elegibles pueden financiarse o hacer rendir sus reservas, el resto de los agentes ven condicionadas sus ofertas. Si un banco puede obtener un 3,90 % dejando reservas en la Fed, exigirá una compensación para prestar a otra entidad con más riesgo. Y si puede obtener liquidez al 4,00 %, ¿qué incentivo tiene para pagar más en otro sitio? La respuesta depende también de las garantías, los plazos y las condiciones de acceso. Por eso estos tipos actúan como referencias, no como límites infranqueables para todas las operaciones.
Aun así, en el negocio de la banca existe lo que se conoce como «mercado interbancario»: un mercado en el que los bancos pueden prestarse entre ellos. A plazos comparables, sus tipos suelen moverse cerca de las referencias de la Fed. Sirve para redistribuir liquidez entre entidades; no nació simplemente para que la Fed evitara asumir el riesgo. Imagina que los clientes del banco A transfieren 100 millones de dólares a clientes del banco B. Al liquidarse esos pagos, A pierde reservas en su cuenta en la Fed y B las recibe. Si A necesita recuperar liquidez y B tiene fondos disponibles, B puede prestárselos. El sistema tiene las mismas reservas totales, pero estas cambian de manos. Así se resuelven desajustes entre cobros y pagos sin necesidad de que la Fed conceda un nuevo préstamo. Transferir reservas no significa que el préstamo quede garantizado: los fondos federales se prestan sin colateral.
Más allá de estos tecnicismos, lo importante es entender que los tipos que marca la Fed condicionan el negocio bancario y su correa de transmisión para el resto de la economía.
Te explico: el negocio de la banca comercial incluye dos mecanismos que nos sirven para entenderlo:
- Se financian a corto plazo y conceden préstamos a plazos más largos a familias y empresas, tratando de cobrar más de lo que pagan por financiarse. Y...
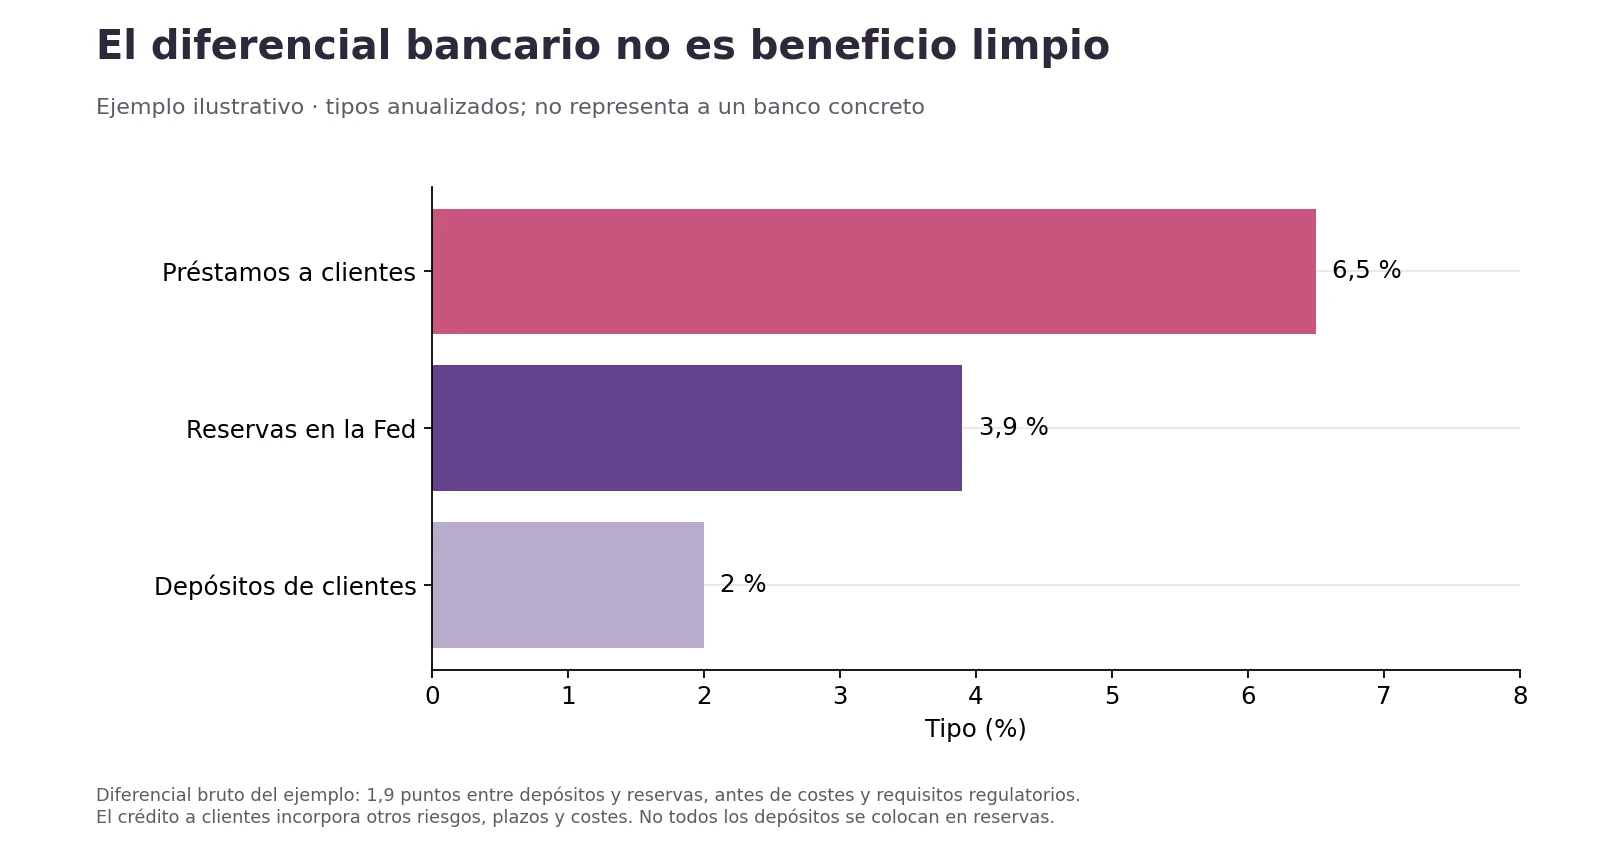
- Captan depósitos pagando un cierto tipo de interés. Por ejemplo, pueden ofrecer cuentas remuneradas al 2 % y mantener parte de su liquidez en reservas en la Fed al 3,90 %. Ese diferencial bruto no es beneficio limpio: hay costes operativos, regulatorios y de captación. Además, los bancos también crean depósitos al conceder préstamos; no se limitan a redistribuir el ahorro que alguien les entregó antes.
La lucha por la liquidez
Como puedes ir intuyendo, que el precio del dinero a corto plazo se establezca de manera arbitraria no es algo estéril para el resto de la economía. Por supuesto, afecta y condiciona.
Para entenderlo, te pido de nuevo que pienses en el dinero como una materia prima, como un bien escaso y, como tal, los diferentes agentes que lo quieran tendrán que pujar como en una especie de subasta, fijando su precio en función de los riesgos y plazos de la operación.
Con esta mirada, es fácil entender que en el mundo global en el que vivimos existen millones de agentes que necesitan capital, agentes que pueden ser familias, empresas y también Estados que requieren de capital para financiar sus gastos corrientes (pensiones, sueldos de funcionarios, sanidad, educación, etc.) y necesidades de inversión (autopistas, aeropuertos fantasma, etc.).
En esta lucha por la liquidez, todos, en cierta forma, han de pujar por el dinero. Ahora bien, para quien pueda acceder a la Fed, una referencia cercana al 4 % condiciona las alternativas (en adelante usaré ese 4 % para simplificar). ¿Qué sentido tendría que un banco prestara 20.000 millones a Meta al 2 %, a igual plazo, si pudiera obtener cerca de un 4 % en la Fed? La comparación cambia cuando cambian el plazo y las expectativas sobre los tipos futuros.
Por lo tanto, los tipos que marca la Fed están estableciendo una referencia para el coste de financiación del resto de los agentes. En el caso de Meta, por seguir con el ejemplo, habrá que añadir una prima por riesgo de crédito y tener en cuenta el plazo, porque está financiando instalaciones que generan retornos durante años. Ahora bien, el tipo oficial de hoy no es un suelo absoluto para todos los vencimientos: la curva puede invertirse.
Estas inversiones en capital son lo que en el argot llamamos CapEx (capital expenditures). El siguiente gráfico recoge previsiones de inversión de varias de las principales tecnológicas para 2026.
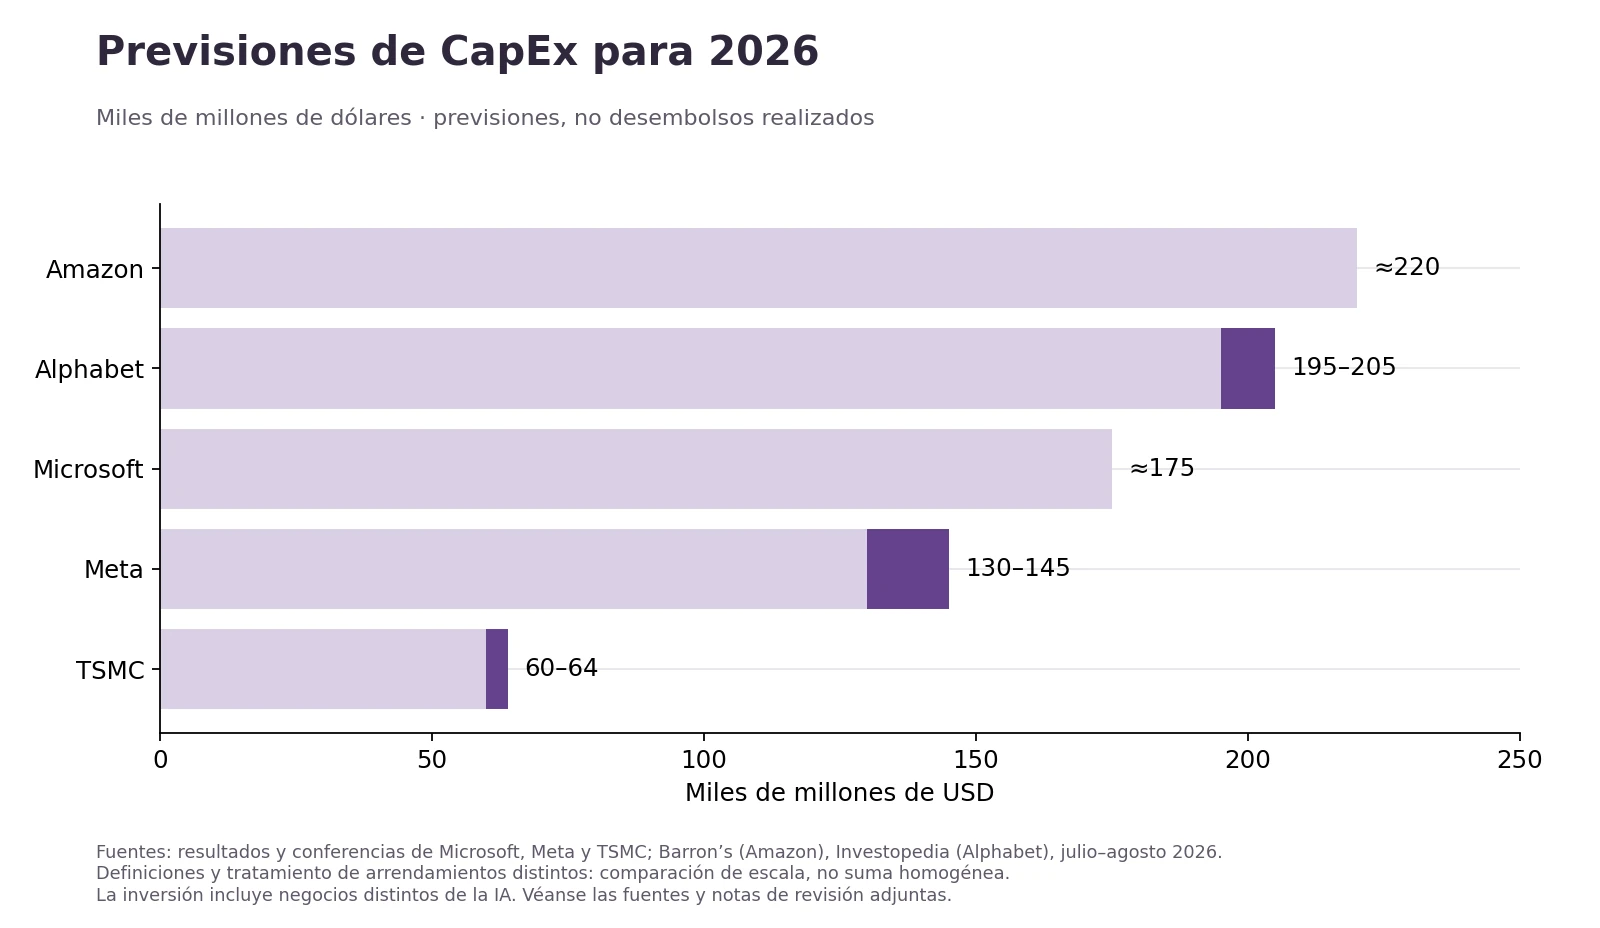
Estos importes no representan exclusivamente IA. Incluyen activos para otros servicios de nube y otros negocios; en Amazon, también infraestructura logística. Tampoco tratan igual toda la inversión mediante arrendamientos, pero sirven para hacerse una idea de la escala.
El coste de la financiación puede desincentivar la inversión
Las grandes tecnológicas, como el resto de las empresas del mundo, realizan inversiones en capital porque esperan obtener una determinada rentabilidad con esos nuevos activos.
Imagina que tienes una tienda de palas de pádel en Sevilla, concretamente en Sevilla Este, detrás del Menta. La rentabilidad del negocio es de aproximadamente el 10 %. Como te va bien, decides pedir un crédito para abrir otra tienda, ahora en Dos Hermanas. Suena bien. Con ella esperas obtener unos rendimientos similares del 10 %. Vas al banco y te ofrecen el dinero para financiar toda la inversión a un coste del 15 %. ¿Aceptarías? Jodido, ¿no crees?
La rentabilidad que esperas obtener es menor que el coste de la financiación. En caso de seguir adelante, estarías arriesgándote a destruir valor.
Este es el principio básico de cualquier inversión: la rentabilidad sobre el capital debe ser, en principio, superior al coste de ese capital; de otra forma, no tendría sentido arriesgarse.
Esto se puede plantear desde la perspectiva del valor: una inversión crea valor cuando la rentabilidad esperada sobre el capital supera su coste. Para hacer una comparación homogénea después de impuestos, usaré el ROIC frente al WACC.
ROIC son las siglas de return on invested capital: el beneficio operativo después de impuestos —NOPAT— dividido por el capital invertido, preferiblemente medio. El ROCE (return on capital employed) suele calcularse con beneficio operativo antes de impuestos, por lo que no conviene mezclar ambas versiones sin ajustar. Y el WACC (weighted average cost of capital) es el coste medio ponderado de la deuda y de los recursos propios: lo que cuesta financiarse con acreedores y accionistas, considerando el efecto fiscal de la deuda.
Imagina una inversión con un capital invertido medio de 1.000 millones de dólares que genera 120 millones de NOPAT. Su ROIC será del 12 %.
Supongamos que ese capital se ha financiado en un 60 % con recursos propios y el resto con un crédito bancario al 6 %. Establezcamos un coste del capital propio del 11 %, que sería la rentabilidad exigida por los accionistas para una inversión de riesgo comparable, y un tipo impositivo del 25 % con intereses deducibles.
En este caso, el coste promedio de la financiación sería del 8,4 %.
WACC = 40 % × 6 % × (1 − 25 %) + 60 % × 11 % = 8,4 %
Podríamos decir que es un proyecto que, a priori, generaría valor: el 12 % supera ese 8,4 %. Sobre 1.000 millones de capital, el beneficio económico anual del ejemplo sería de 36 millones. Para aprobar una inversión real también habría que evaluar sus flujos de caja y su valor actual neto durante toda la vida del proyecto.
En el siguiente widget te he dejado un pequeño «juego» para que cambies el retorno que esperas obtener con la inversión y el coste del capital para financiarla. Observa que, cuando inviertes el equilibrio (WACC > ROIC), el proyecto empieza a destruir valor en este ejemplo.
El incentivo para hacer las cuentas
Dicen que Excel lo aguanta todo. Y no les falta razón. Si le metes números bonitos, te escupirá resultados bonitos. Ahora bien, si evitas hacerte trampas al solitario, es una herramienta que ayuda a reflexionar y analizar bien las cosas.
En el terreno de la inversión en capital, sucede una cosa: si el coste del dinero es muy bajo, el incentivo para analizar bien el ROIC de los proyectos de inversión disminuye: ¿qué más me dará ganar un 2 % que un 10 % si me están ofreciendo un crédito bancario prácticamente al 0 % de interés?
¿Piensas que hablar de un 0 % de interés es exagerado? Pues no lo es. Mira de nuevo la gráfica de los tipos de la Reserva Federal y fíjate en los niveles de 2009 a 2015, o de marzo de 2020 a marzo de 2022: ¡estaban prácticamente a cero! Es más, la línea roja del siguiente gráfico muestra la facilidad de depósito del BCE, que fue negativa entre junio de 2014 y julio de 2022. Eso significaba que los bancos pagaban por mantener determinados saldos en el Eurosistema, no que se les pagara automáticamente por pedir dinero. También hubo programas específicos, como las TLTRO, que permitieron financiación a tipos negativos bajo ciertas condiciones. En esos casos sí se parece a que tu amigo manirroto te pida 10.000 euros y acabe devolviendo menos. A mí me parece un sinsentido.
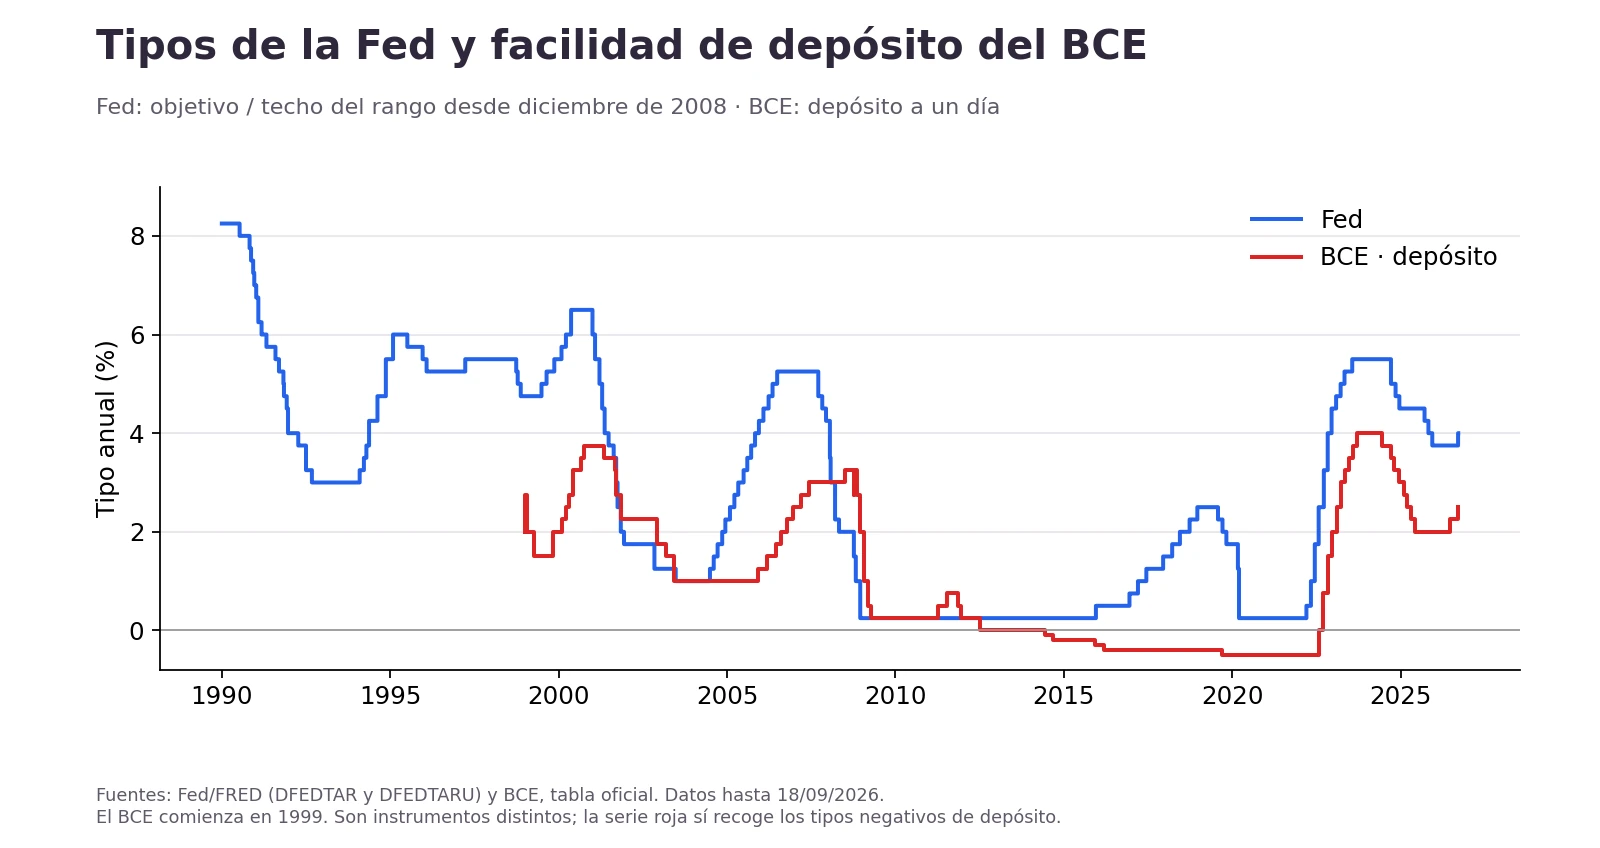
Esto, de nuevo, eran los tipos de los bancos centrales, no de los préstamos al consumo o a la inversión de familias y empresas. Ahora bien, con un “suelo” casi en el subsuelo, el coste de financiación estuvo artificialmente bajo durante muchos años.
¿Qué pasa en estos contextos? Que los agentes no tienen incentivos para hacer los cálculos de utilidad y de rentabilidad: se compran casas que igual luego no pueden pagar y se meten en proyectos empresariales sin ni siquiera hacer unos cálculos mínimos de rentabilidad.
Que aumente el coste de pedir dinero, es decir, que suban los tipos de interés, tiene ciertas connotaciones positivas: incentiva a que los agentes hagan las cuentas y solo se aventuren a financiar esos proyectos que son realmente atractivos y “prometen” una rentabilidad sobre el capital (ROIC) atractiva, por encima del coste promedio ponderado de la financiación. Ahora bien, todo tiene un límite: si te lo pasas, puedes desincentivar por completo tanto el consumo como la inversión, y eso puede derivar en un periodo recesivo para la economía y una ralentización del crecimiento.
La economía, por lo tanto, es un equilibrio y los precios, en un mercado libre, funcionan como una brújula para oferentes y demandantes. Manteniendo lo demás constante, una mayor demanda de financiación respecto a la oferta presiona los tipos al alza e incentiva que solo los proyectos que lo merecen asuman ese coste. Por el contrario, una oferta abundante de ahorro puede reducirlos. Los emprendedores tienen entonces la sartén por el mango y los ahorradores han de competir para prestar su dinero. Pero no es el único factor: también cuentan la inflación esperada, el riesgo y la política monetaria.
Financiación de entidades públicas y privadas a través de bonos
Las maneras que tiene una empresa de captar capital son relativamente intuitivas. Básicamente, lo puede hacer de tres maneras:
- Con el capital que le genera su propio negocio.
- Con una ampliación de capital proveniente de los accionistas (los antiguos y/o nuevos).
- Pidiendo el capital a terceros a cambio de un tipo de interés.
El tercer tipo es la deuda. Y esta, la puede asumir la compañía, básicamente, de dos formas:
- Acudiendo a una entidad bancaria, que le ofrecerá financiación a un cierto tipo de interés, condicionado por el riesgo, el plazo y los tipos de referencia. Y/o,
- Emitiendo “bonos” para que inversores compren esa deuda a cambio de un cierto tipo de interés.
En un segundo te voy a explicar el mecanismo básico de cómo funcionan los bonos, pero antes déjame “enfrentar” los mecanismos que tiene una entidad privada para financiarse frente a los que tiene un Estado. Es decir, un país concreto. Porque sí, los Estados también necesitan dinero para funcionar, para pagar sus cositas de Estado, las útiles y las inútiles, que son muchas, por desgracia. Y esta financiación la consiguen por tres vías, esencialmente:
- Impuestos. Gozan de poca popularidad, aunque ya se encargan ellos (los políticos) de adoctrinarnos para hacernos creer que pagar impuestos es lo moralmente aceptable, y que quien lo critique es, cuanto menos, un libertario peligroso que debe ser despellejado.
- Creación monetaria y señoreaje: sí, señores, emitir dinero también puede aportar recursos al sector público. Si esa expansión acaba generando inflación, reduce el poder adquisitivo de quienes mantienen dinero, lo que suele llamarse «impuesto inflacionario». Ahora bien, inflación y creación de dinero no son sinónimos: los precios también pueden subir por problemas de oferta. Y los bancos comerciales crean depósitos al prestar, pero no por eso cada préstamo financia directamente al Gobierno.
- Mediante deuda: efectivamente, los Estados también pueden conseguir dinero pidiéndoselo a inversores privados o institucionales, mediante la emisión de bonos.
Por lo tanto, ¿qué son los bonos y cómo funcionan?
What the fuck is a «bono»?
No haré la bromita de que Bono es el cantante de U2. Un bono es esencialmente un contrato de préstamo por el cual una institución (pública o privada) pide una cierta cantidad de dinero a cambio de unos pagos de intereses que llamamos «cupones».
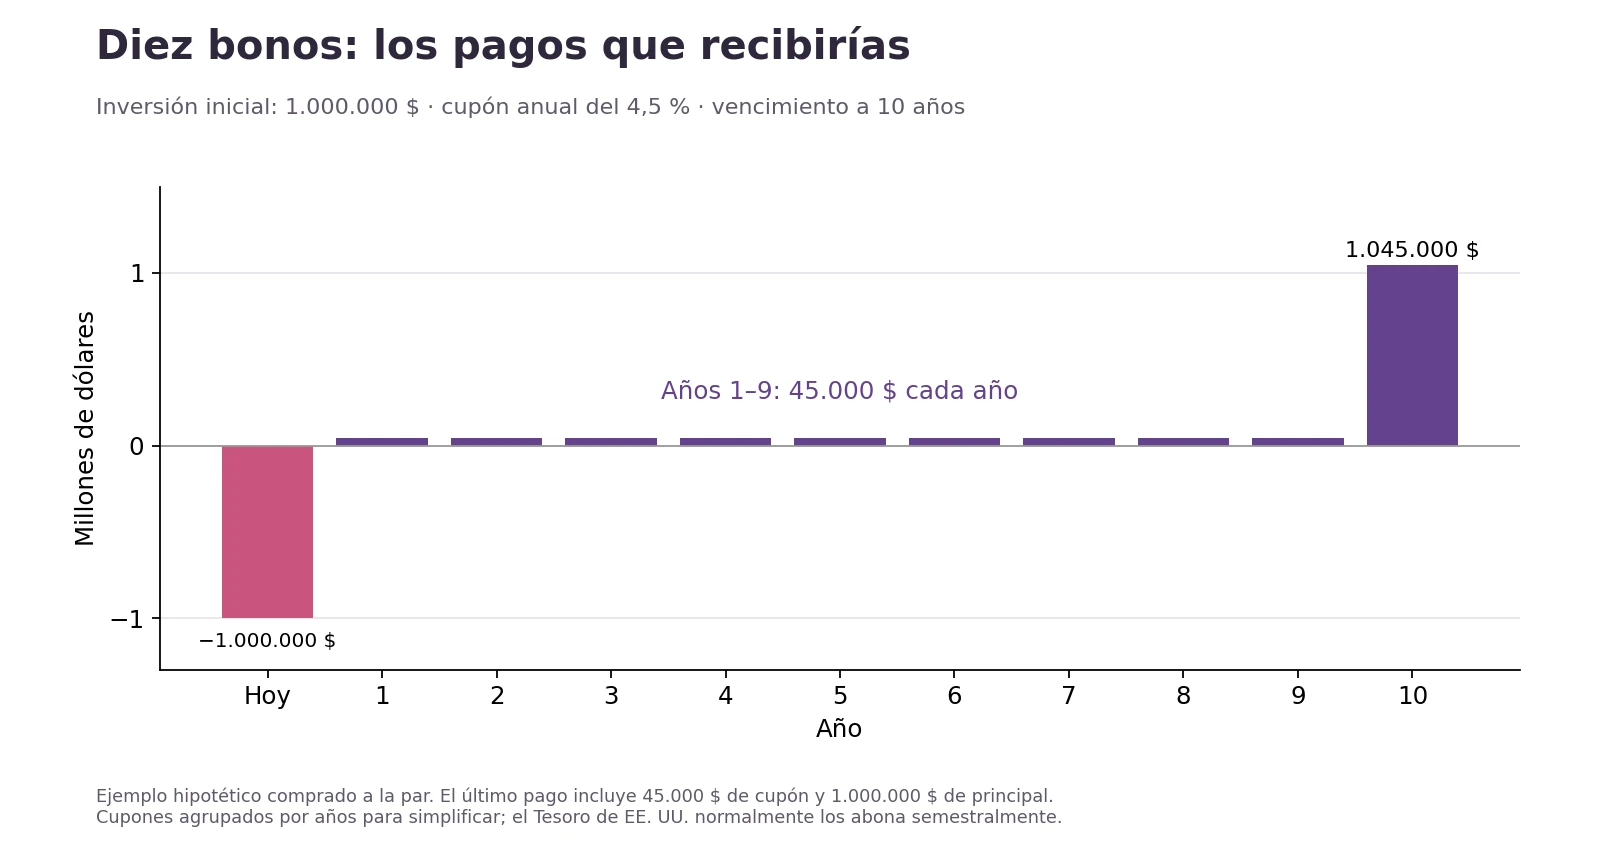
Imagina que EE. UU. necesita pasta para pagar la guerra. Para financiarla realiza una emisión de deuda de 10.000 millones de dólares mediante 100.000 bonos de 100.000 dólares de nominal, con un cupón del 4,5 % y un vencimiento de 10 años.
Tú, que gestionas una aseguradora, decides adquirir diez bonos a la par. Esto implica entregarle al Tesoro de los Estados Unidos 1 millón de dólares. A cambio, recibirás 45.000 dólares de cupón cada año durante diez años. El último año cobrarás el cupón más el principal: 1.045.000 dólares. Para simplificar, agruparemos los cupones por años; los bonos del Tesoro estadounidense normalmente pagan intereses semestrales.
El funcionamiento creo que es relativamente sencillo de entender, ¿cierto? La emisión de deuda mediante contrato de bonos es una manera habitual de financiación tanto de entidades públicas (gobiernos, municipios, autonomías, empresas públicas…) como de empresas privadas.
Obviamente, cuanto mayor sea el riesgo de que el emisor no pague los cupones o no devuelva el capital, mayor rentabilidad exigirán los inversores, a igualdad de otras condiciones. El plazo también influye, aunque un vencimiento más lejano no garantiza un tipo más alto: enseguida veremos por qué la curva puede invertirse.
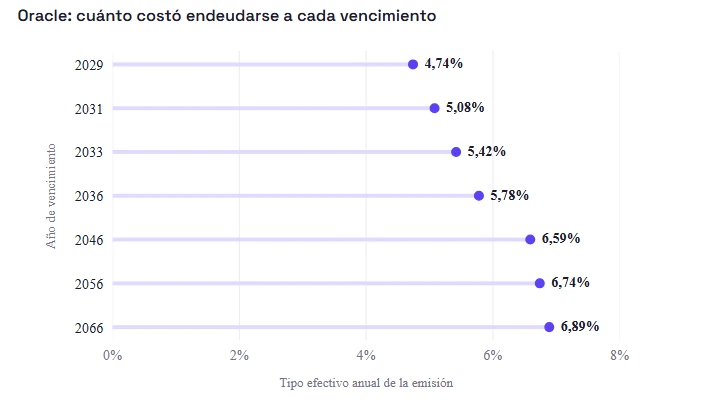
En la siguiente imagen tienes los tipos efectivos que publicó Oracle para los tramos de deuda a tipo fijo emitidos en febrero de 2026: desde un 4,74 % para el vencimiento de 2029 hasta un 6,89 % para el de 2066. Sirven para documentar el coste de esa deuda; no son el WACC de la compañía.
La mayoría de los bonos públicos y de empresas privadas cotizan
Si, como inversor, compras un bono nominal a tipo fijo de una empresa o de un Estado, como Estados Unidos, y lo mantienes hasta el vencimiento, dos de los principales riesgos que asumes son los siguientes:
- Riesgo de solvencia: si la entidad pasa por dificultades, eventualmente podría verse obligada a incumplir el pago de los cupones e, incluso, tener que hacer una “quita” en la devolución del principal. Es decir, que en vez de devolverte el millón, hagan un recorte y te devuelvan la mitad. En ese caso, podrías perder dinero.
- Riesgo de inflación: los cupones que recibes y el principal que te devolverán al vencimiento son las cantidades pactadas (en el ejemplo anterior, 1 millón de principal y 45.000 dólares anuales en concepto de cupón). Pero estas son cifras nominales. El retorno no contempla la pérdida de poder adquisitivo que el dólar haya podido sufrir a lo largo de estos años. Si la inflación es alta, incluso superior a ese 4,5 % anual, la inversión en los bonos habrá sido rentable en términos nominales, pero su rentabilidad habrá sido negativa en términos reales. Es decir, habrás perdido poder adquisitivo tras 10 años con el dinero aparcado en esa inversión.
Ahora bien, muchos bonos, tanto públicos como privados, pueden negociarse en mercados secundarios. Esto permite que sus poseedores intenten venderlos antes del vencimiento y que otros inversores adquieran deuda ya emitida. La facilidad para hacerlo depende de la liquidez de cada bono.
Que exista un mercado secundario es maravilloso porque permite comprar y vender sin esperar a una nueva emisión o al vencimiento. Pero ni la venta inmediata ni el precio están garantizados. Además del riesgo de liquidez, aquí cobra especial importancia el riesgo de tipos de interés. Y, si inviertes en otra moneda, también debes contar con el riesgo de cambio.
Riesgo de tipos de interés
¿Qué leches es este riesgo? Muy sencillo: imagina que compraste un bono a la par por 100.000 dólares, con un cupón del 4,50 % y vencimiento a diez años. Fantástico. Si esperas al vencimiento y el emisor cumple, cobrarás lo pactado, aunque sigas expuesto a la inflación. Pero imagina que han pasado apenas dos años y tienes un problema de liquidez. Es decir, necesitas pasta y te planteas vender tus bonos para recuperar el dinero antes de tiempo.
Estupendo, pero imagina que, en ese momento, el mercado exige un 6 % a bonos del mismo emisor con un plazo restante y unas condiciones comparables. ¿Qué interés tendrá un inversor en pagarte 100.000 dólares por tu bono, que abona 4.500 dólares al año? Le quedan ocho años de cupones y la devolución del principal. Comprado a la par, su rentabilidad anual seguiría siendo del 4,50 %: haber cobrado tú los dos primeros cupones no reduce la rentabilidad anual del nuevo comprador. Lo que ocurre es que ese 4,50 % ya no compite con el 6 % disponible en el mercado.
Por lo tanto, si quieres colocar tu bono en el mercado secundario, tendrás que rebajar el precio hasta que sus pagos pendientes ofrezcan una rentabilidad equivalente a ese 6 %. Con cupones anuales y justo después de cobrar el segundo, el precio sería de unos 90.685 dólares, antes de comisiones.
En el siguiente widget tienes una pequeña calculadora/herramienta para que juegues y calcules cuánto valdría tu bono en función de si los tipos de interés suben o bajan.
Lo que puedes comprobar de forma intuitiva es que existe una relación inversa entre los tipos de interés y el precio de los bonos en el mercado: si suben los tipos de interés, el precio de los bonos tenderá a caer. Si los tipos bajan, el precio de los bonos tenderá a subir.
La curva de tipos
Si ordenamos en un gráfico las rentabilidades de mercado de la deuda de un mismo emisor para diferentes vencimientos, obtenemos lo que se conoce como curva de tipos de interés.
Lo que ves en el siguiente gráfico es la curva de tipos de interés del Tesoro de los EE. UU. a 16 de septiembre de 2026 para los diferentes plazos de deuda.
La curva de tipos del Tesoro de EE.UU. el 16 de septiembre de 2026
En principio, una curva ascendente es habitual: los inversores suelen pedir una compensación por comprometer dinero a plazos más largos. Pero también cuentan las expectativas sobre los tipos futuros y las primas por plazo.
Que sea lo natural no quiere decir que no pueda comportarse de manera diferente. Por ejemplo, la curva de tipos podría aplanarse o incluso invertirse.
Se puede aplanar durante una fase de endurecimiento monetario: el banco central eleva los tipos oficiales para contener la inflación y, como consecuencia, aumentan con rapidez las rentabilidades de los bonos de vencimiento más corto. Los tipos a largo plazo pueden subir menos, mantenerse estables o incluso bajar si los inversores creen que esa política terminará moderando la inflación y debilitando el crecimiento. Por tanto, una curva más plana suele reflejar una combinación de tipos presentes elevados y expectativas más contenidas sobre la inflación, el crecimiento y los tipos futuros.
La inversión puede llegar cuando los tipos a corto plazo superan a los de largo plazo. En ese escenario, el mercado suele anticipar que la política monetaria es demasiado restrictiva para mantenerse durante mucho tiempo y que la Fed acabará reduciendo los tipos ante una desaceleración económica o una recesión.
La curva de tipos, a través del tiempo
Si navegas por el widget anterior, podrás ver lo que ocurre al recorrer los años 2000 y 2006: en determinados momentos, prestar al Tesoro estadounidense a corto plazo ofrecía más rentabilidad que hacerlo a diez años. Esa inversión reflejaba una combinación de condiciones monetarias restrictivas y expectativas de tipos futuros más bajos, compatibles con una desaceleración de la economía. En 2000, la señal coincidió con el final del auge tecnológico y precedió a la recesión de 2001; en 2006 y comienzos de 2007 apareció antes de la recesión que arrancó en diciembre de 2007 y de la posterior crisis financiera. Pero conviene interpretar bien esta secuencia: la curva no provocó aquellas crisis ni identificó sus mecanismos concretos. Advertía de un desequilibrio entre unas condiciones de financiación en el presente y unas perspectivas futuras más débiles.
Los episodios posteriores muestran por qué esta señal exige prudencia. En 2019 volvió a invertirse la diferencia entre diez años y tres meses, y también, brevemente, la de diez y dos años. Después llegó la recesión de 2020, pero sería un error afirmar que el mercado había anticipado la pandemia: la inversión recogía preocupaciones económicas previas, mientras que el cierre de la actividad respondió a un choque extraordinario. Desde 2022, las rápidas subidas de tipos volvieron a producir una inversión profunda y persistente, especialmente visible en 2023, sin que se materializara una recesión inmediata. La lección para el lector es que una curva invertida aumenta la preocupación por el ciclo, pero no proporciona una fecha de caducidad para la expansión ni una orden automática de vender. Además, hay que precisar siempre qué vencimientos se comparan: dos tramos de una misma curva pueden transmitir señales distintas.
Con esta idea de que la curva puede tener pendiente positiva, estar aplanada o invertida, podemos distinguir cuatro movimientos, que en el argot se conocen como:
- Bull flattening: el tramo largo baja más que el corto.
- Bull steepening: el tramo corto baja más que el tramo largo.
- Bear flattening: el tramo corto sube más que el largo.
- Bear steepening: el largo sube más que el corto.
Experimenta con la curva de tipos
En cualquier caso, lo de los nombrecitos es lo de menos. Lo importante es entender qué representan.
¿Por qué la Fed ha subido tipos? ¿Realmente es lo que necesita la economía?
Esta es la pregunta del millón y para darte mi visión, primero es importante situarte a los personajes de la película y, sobre todo, cuáles son sus intereses e incentivos.
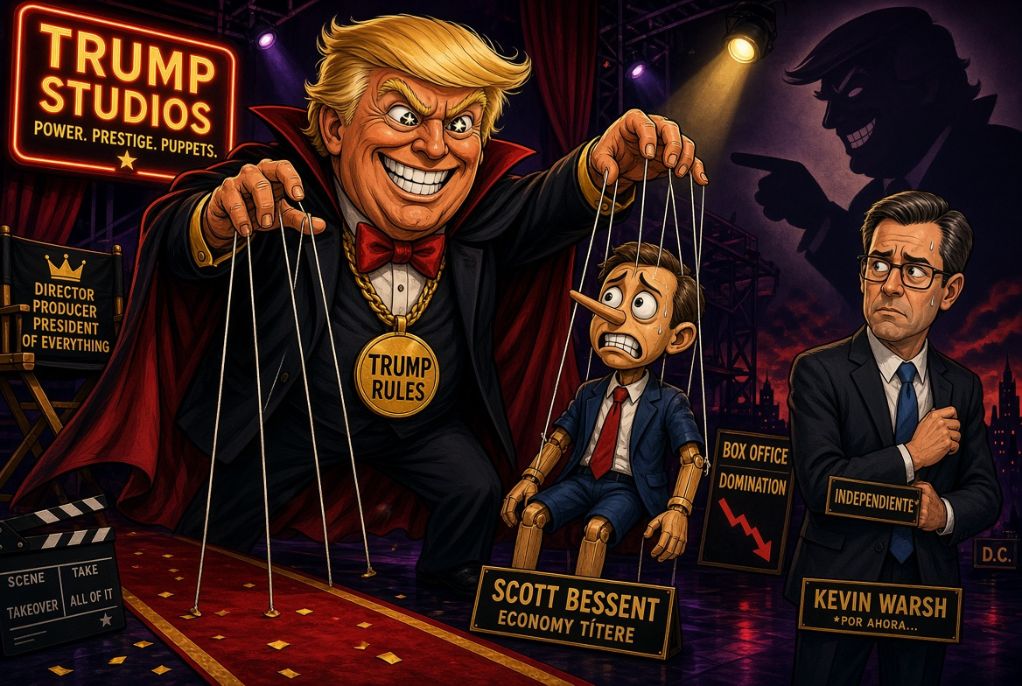
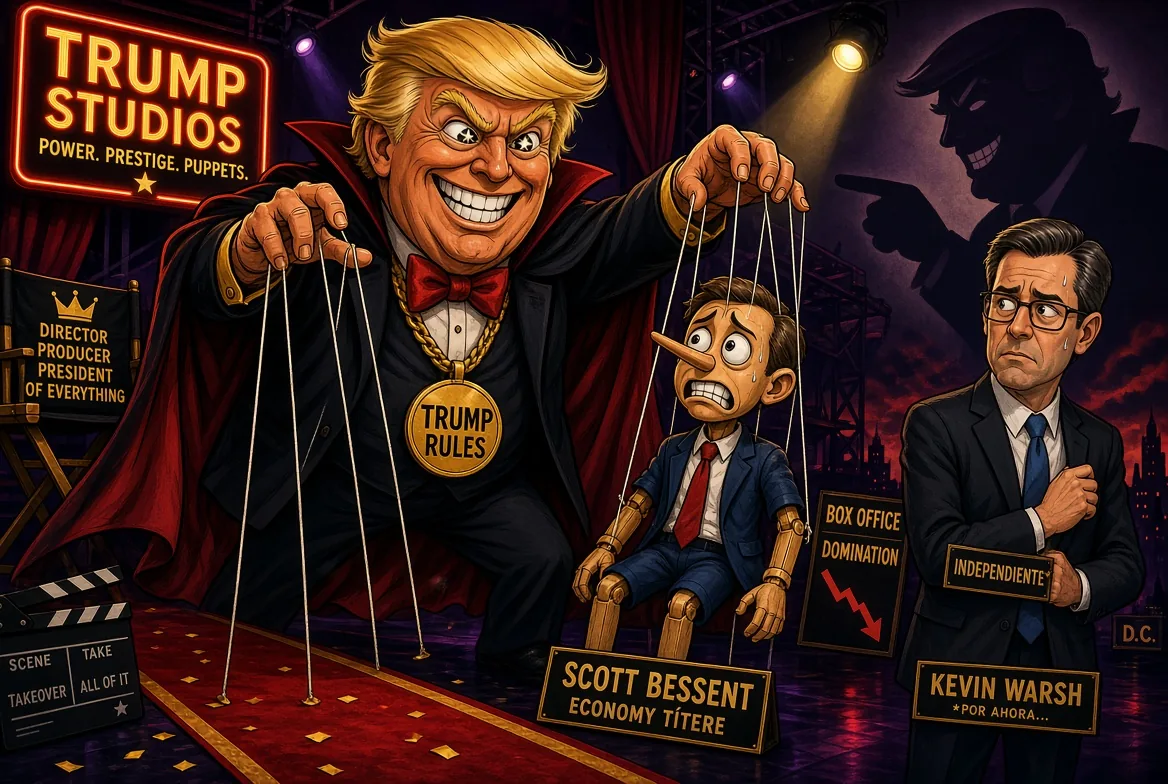
En esta película, al villano lo vamos a llamar Donald Trump, presidente de los Estados Unidos de América. Su objetivo, como buen villano de mi relato, es conquistar el mundo, volver a ser el hegemón del universo. Yo lo interpreto así cuando le oigo repetir: ¡Make America Great Again!
Donald Trump es villano, pero no es tonto: sabe que el futuro de su nación pasa por liderar la nueva revolución tecnológica, el desarrollo de la IA y la producción de energía, además de atraer a Estados Unidos industrias clave como la fabricación de semiconductores. Desde esa perspectiva interpreto su política exterior, sus aranceles y la guerra en Irán, con el control del tráfico de petróleo y otras materias primas en juego.
Trump, por lo tanto, necesita financiar sus guerras al menor coste posible. Pero esas guerras se están enquistando, presionando el precio del petróleo y la inflación. Si esa presión se vuelve persistente, la Reserva Federal puede verse obligada a subir tipos para enfriar la demanda y evitar efectos de segunda ronda sobre otros precios.
Pero claro, si aumentan los tipos de interés, aunque pueda generar incentivos positivos para disciplinar el cálculo de la rentabilidad en los proyectos de inversión, puedes tensar demasiado la cuerda frenando el desarrollo, en un momento clave en la carrera de la IA contra China. Y, si esto fuera poco, subir los tipos de interés hace más atractiva la deuda de los Estados Unidos para los inversores, que pueden obtener buenos rendimientos por sus ahorros. Ahora bien, en esa lucha por la liquidez, compites con la financiación de las empresas, sobre todo con las grandes tecnológicas que están realizando inversiones en capital extraordinarias para financiar todas las infraestructuras necesarias para la producción de la energía, chips y computación.
Donald Trump lleva presionando a la Reserva Federal para que baje los tipos de interés.
Pero en esta película, tenemos dos actores secundarios que también son importantes:
- Por un lado tenemos a Kevin Warsh, presidente de la Reserva Federal. Como ya hemos dicho, es la institución encargada de influir en el tipo de interés para cumplir su doble mandato: máximo empleo y estabilidad de precios, con un objetivo de inflación PCE del 2 % a largo plazo.
La Fed se supone que es una institución independiente, pero a su presidente lo propone el presidente de Estados Unidos y debe confirmarlo el Senado. Warsh tomó posesión el 22 de mayo de 2026, tras ser propuesto por Trump, y sucedió a Jerome Powell al frente de la Fed. Powell no fue cesado en 2025 y continuó como miembro de la Junta de Gobernadores.
- Y, para terminar con este triángulo amoroso, tenemos a Scott Bessent, secretario del Tesoro de Estados Unidos. Es decir, algo parecido al ministro de Hacienda y Economía en España: un cargo propuesto por Trump y confirmado por el Senado, encargado, entre otras cosas, de la gestión de la deuda norteamericana.
¿Qué incentivos mueven a cada uno de ellos?
- A Trump, ganar sus guerras y trifulcas para volver a reinar en el planeta Tierra, al mismo tiempo que mantiene las condiciones fiscales (impuestos bajos) y monetarias (tipos bajos) para que las empresas puedan seguir invirtiendo y el Gobierno siga teniendo muchos recursos para sus gastos estructurales y necesidades de inversión pública.
- A Bessent, cumplir las órdenes de su amo.
- A Warsh, en principio, no le mueve ningún amo, pero es evidente que la presión de Trump es alta. Por lo tanto, su incentivo es tratar de ser independiente y no perder credibilidad, pero tampoco frustrar la política de Donald Trump.
El dilema de Warsh
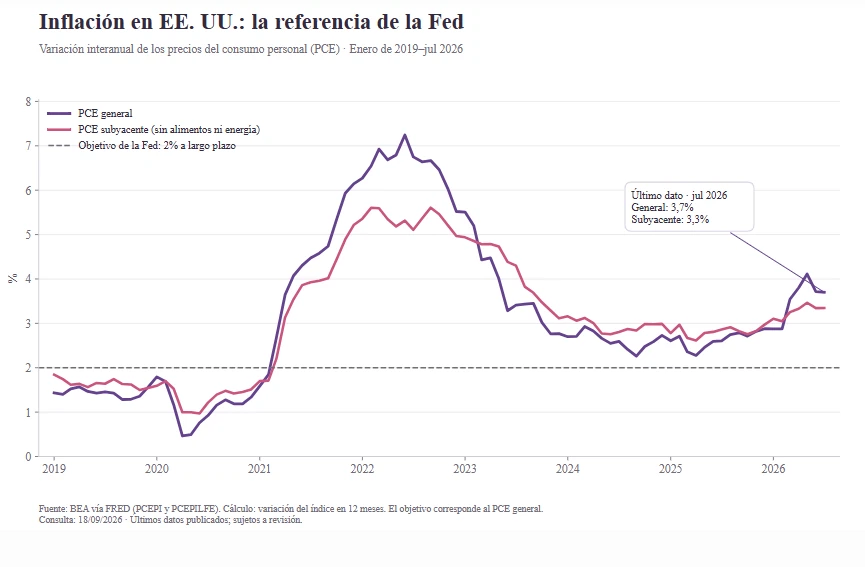
Cuando Warsh entró a dirigir la Reserva Federal, muchos temieron que fuera un títere de Trump y que no tardara en bajar los tipos siguiendo sus instrucciones. Pero se ha encontrado en una encrucijada: la guerra de Rusia y Ucrania tensionó los precios de la energía, sobre todo en Europa, y la guerra de Irán se está enquistando mucho más de lo deseado. La presión energética complica el retorno de la inflación al objetivo. El último dato PCE disponible antes de la reunión, correspondiente a julio, era del 3,7 % interanual, frente al objetivo del 2 %.
En este contexto, a mi juicio, no hacer nada —mantener los tipos o incluso bajarlos— hubiera sido imprudente. Aunque la energía puede ser un elemento coyuntural de la inflación, los efectos de segunda ronda podrían trasladar esa presión al resto de bienes y servicios.
La subida de 25 puntos básicos del pasado 16 de septiembre encajaba con el endurecimiento que reflejaba el mercado. Al cierre del día anterior, la letra a tres meses rendía un 4,11 % y el bono a dos años, un 4,67 %. Esos tipos incorporaban expectativas sobre la política monetaria y compensaciones por riesgo y plazo. No son una orden a la Fed ni una medida pura de la inflación esperada.
Por lo tanto, mi lectura es que Warsh tenía poco margen para no subir. La decisión del FOMC fue unánime. Además, la mediana de las proyecciones de sus participantes situó el punto medio del rango en el 4,125 % para finales de 2026, compatible con otra subida de 25 puntos básicos. Son valoraciones individuales sobre la política apropiada, no un compromiso ni una votación sobre la próxima reunión.
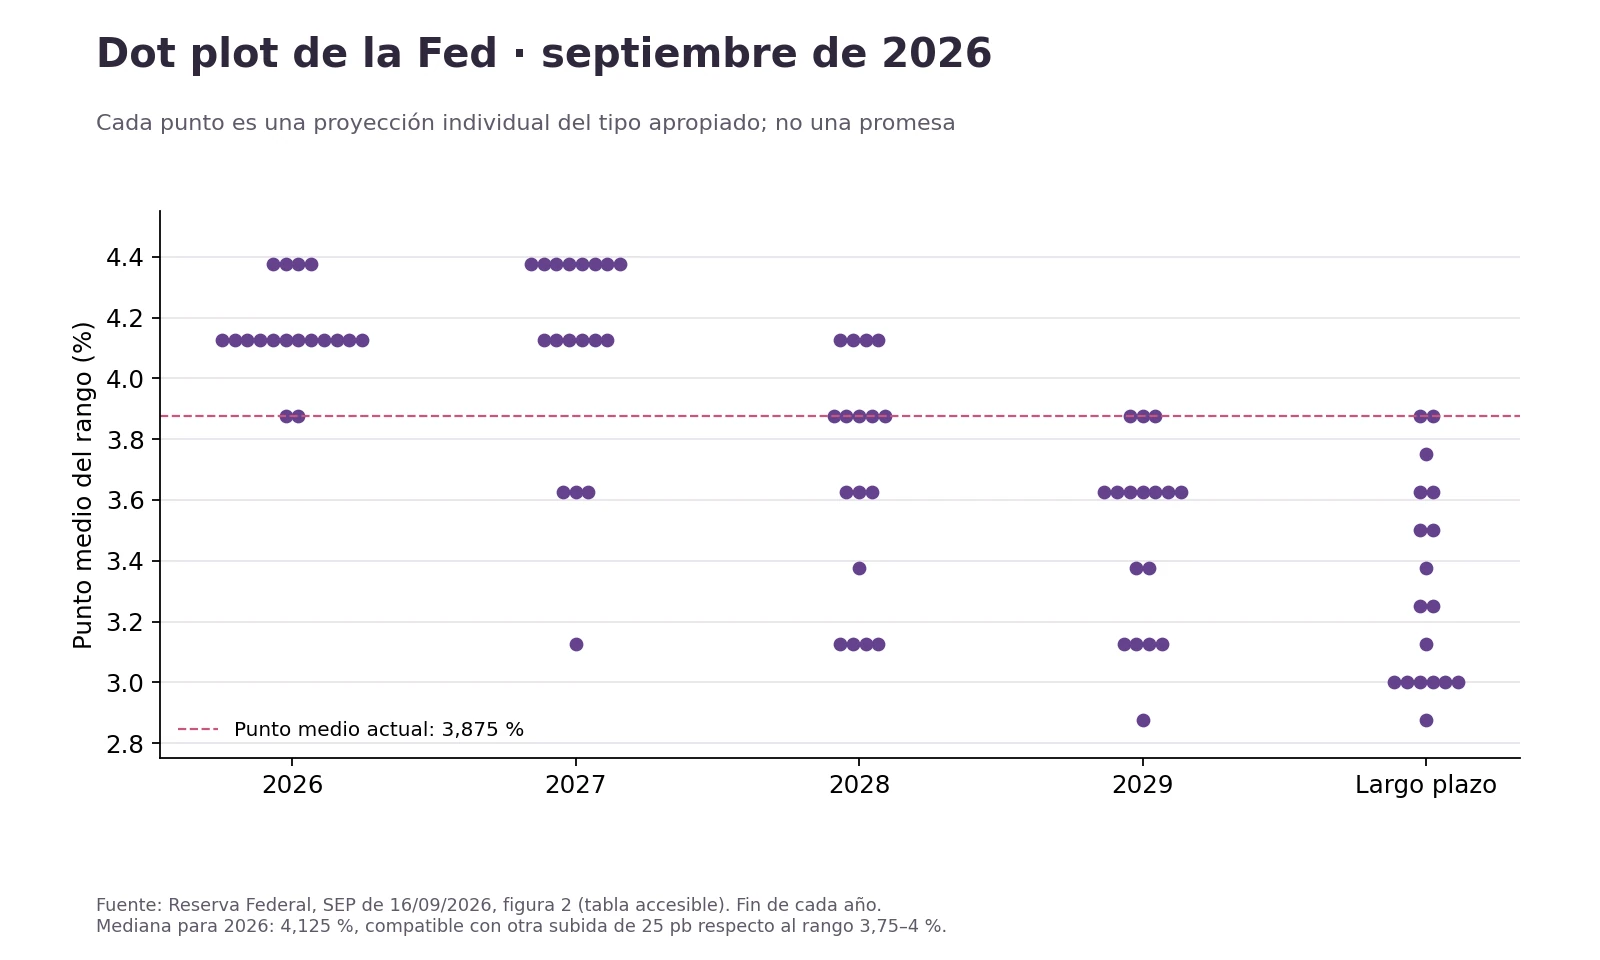
Pero claro, esto tiene varias consecuencias:
- El coste de las nuevas emisiones y de la deuda que se refinancia puede aumentar, lo cual no pone contento a Trump. Los cupones de la deuda ya emitida a tipo fijo no cambian.
- En la lucha por la liquidez, algunos inversores podrían reducir su exposición a deuda privada en favor de deuda pública con menor riesgo de crédito, aunque esta también tiene riesgo de tipos e inflación.
- El consumo a crédito se encarece. No olvidemos que gran parte del consumo de familias y empresas en los Estados Unidos se hace a crédito.
- Los proyectos empresariales pueden tener costes de financiación más elevados.
El tito Bessent al rescate
Pero Trump, como dije, es villano, pero no tonto, y tiene al tito Bessent para hacerle el trabajo sucio. ¿Qué está haciendo el Tesoro de Estados Unidos? Recomprando deuda norteamericana de largo plazo. El 19 de agosto anunció que elevaría de 2.000 a al menos 4.000 millones de dólares el máximo por operación de determinadas recompras en los segmentos de diez a veinte y de veinte a treinta años, con efecto desde el 9 de septiembre.
¿Y para qué lo hace?
El objetivo declarado es mejorar la liquidez de esos segmentos. Yo veo, además, dos posibles efectos:
- Ofrecer contrapartida a los poseedores de esos bonos, que pueden venderlos y destinar su dinero a otros activos, incluida deuda privada. Eso no garantiza que terminen financiando a las tecnológicas.
- Apoyar el precio de los títulos recomprados y, en consecuencia, aliviar su rentabilidad exigida. Pero no hay una bajada garantizada del conjunto de los tipos largos: también importan las nuevas emisiones, la inflación y la demanda. Estas recompras son gestión de deuda del Tesoro, no creación de reservas mediante compras de la Fed.
De hecho, el propio día de la decisión —comparando los cierres del 15 y del 16 de septiembre—, el bono a dos años subió 7 puntos básicos: del 4,67 % al 4,74 %. Sin embargo, el bono a diez años apenas subió un mísero punto básico: del 5,00 % al 5,01 %.
El siguiente gráfico ilustra cómo el movimiento fue mucho menor en los vencimientos largos. En veinte y treinta años, la rentabilidad incluso bajó un punto básico. Esta divergencia no demuestra, por sí sola, que la causaran las recompras del Tesoro.
La reacción del mercado el día de la decisión
Cambio entre los cierres del 15 y del 16 de septiembre de 2026
Los proyectos de inversión privados tienen una duración elevada
En el gráfico siguiente puedes ver los vencimientos de la deuda de algunas de las principales tecnológicas de los Estados Unidos: Meta, Oracle, Alphabet y Amazon.
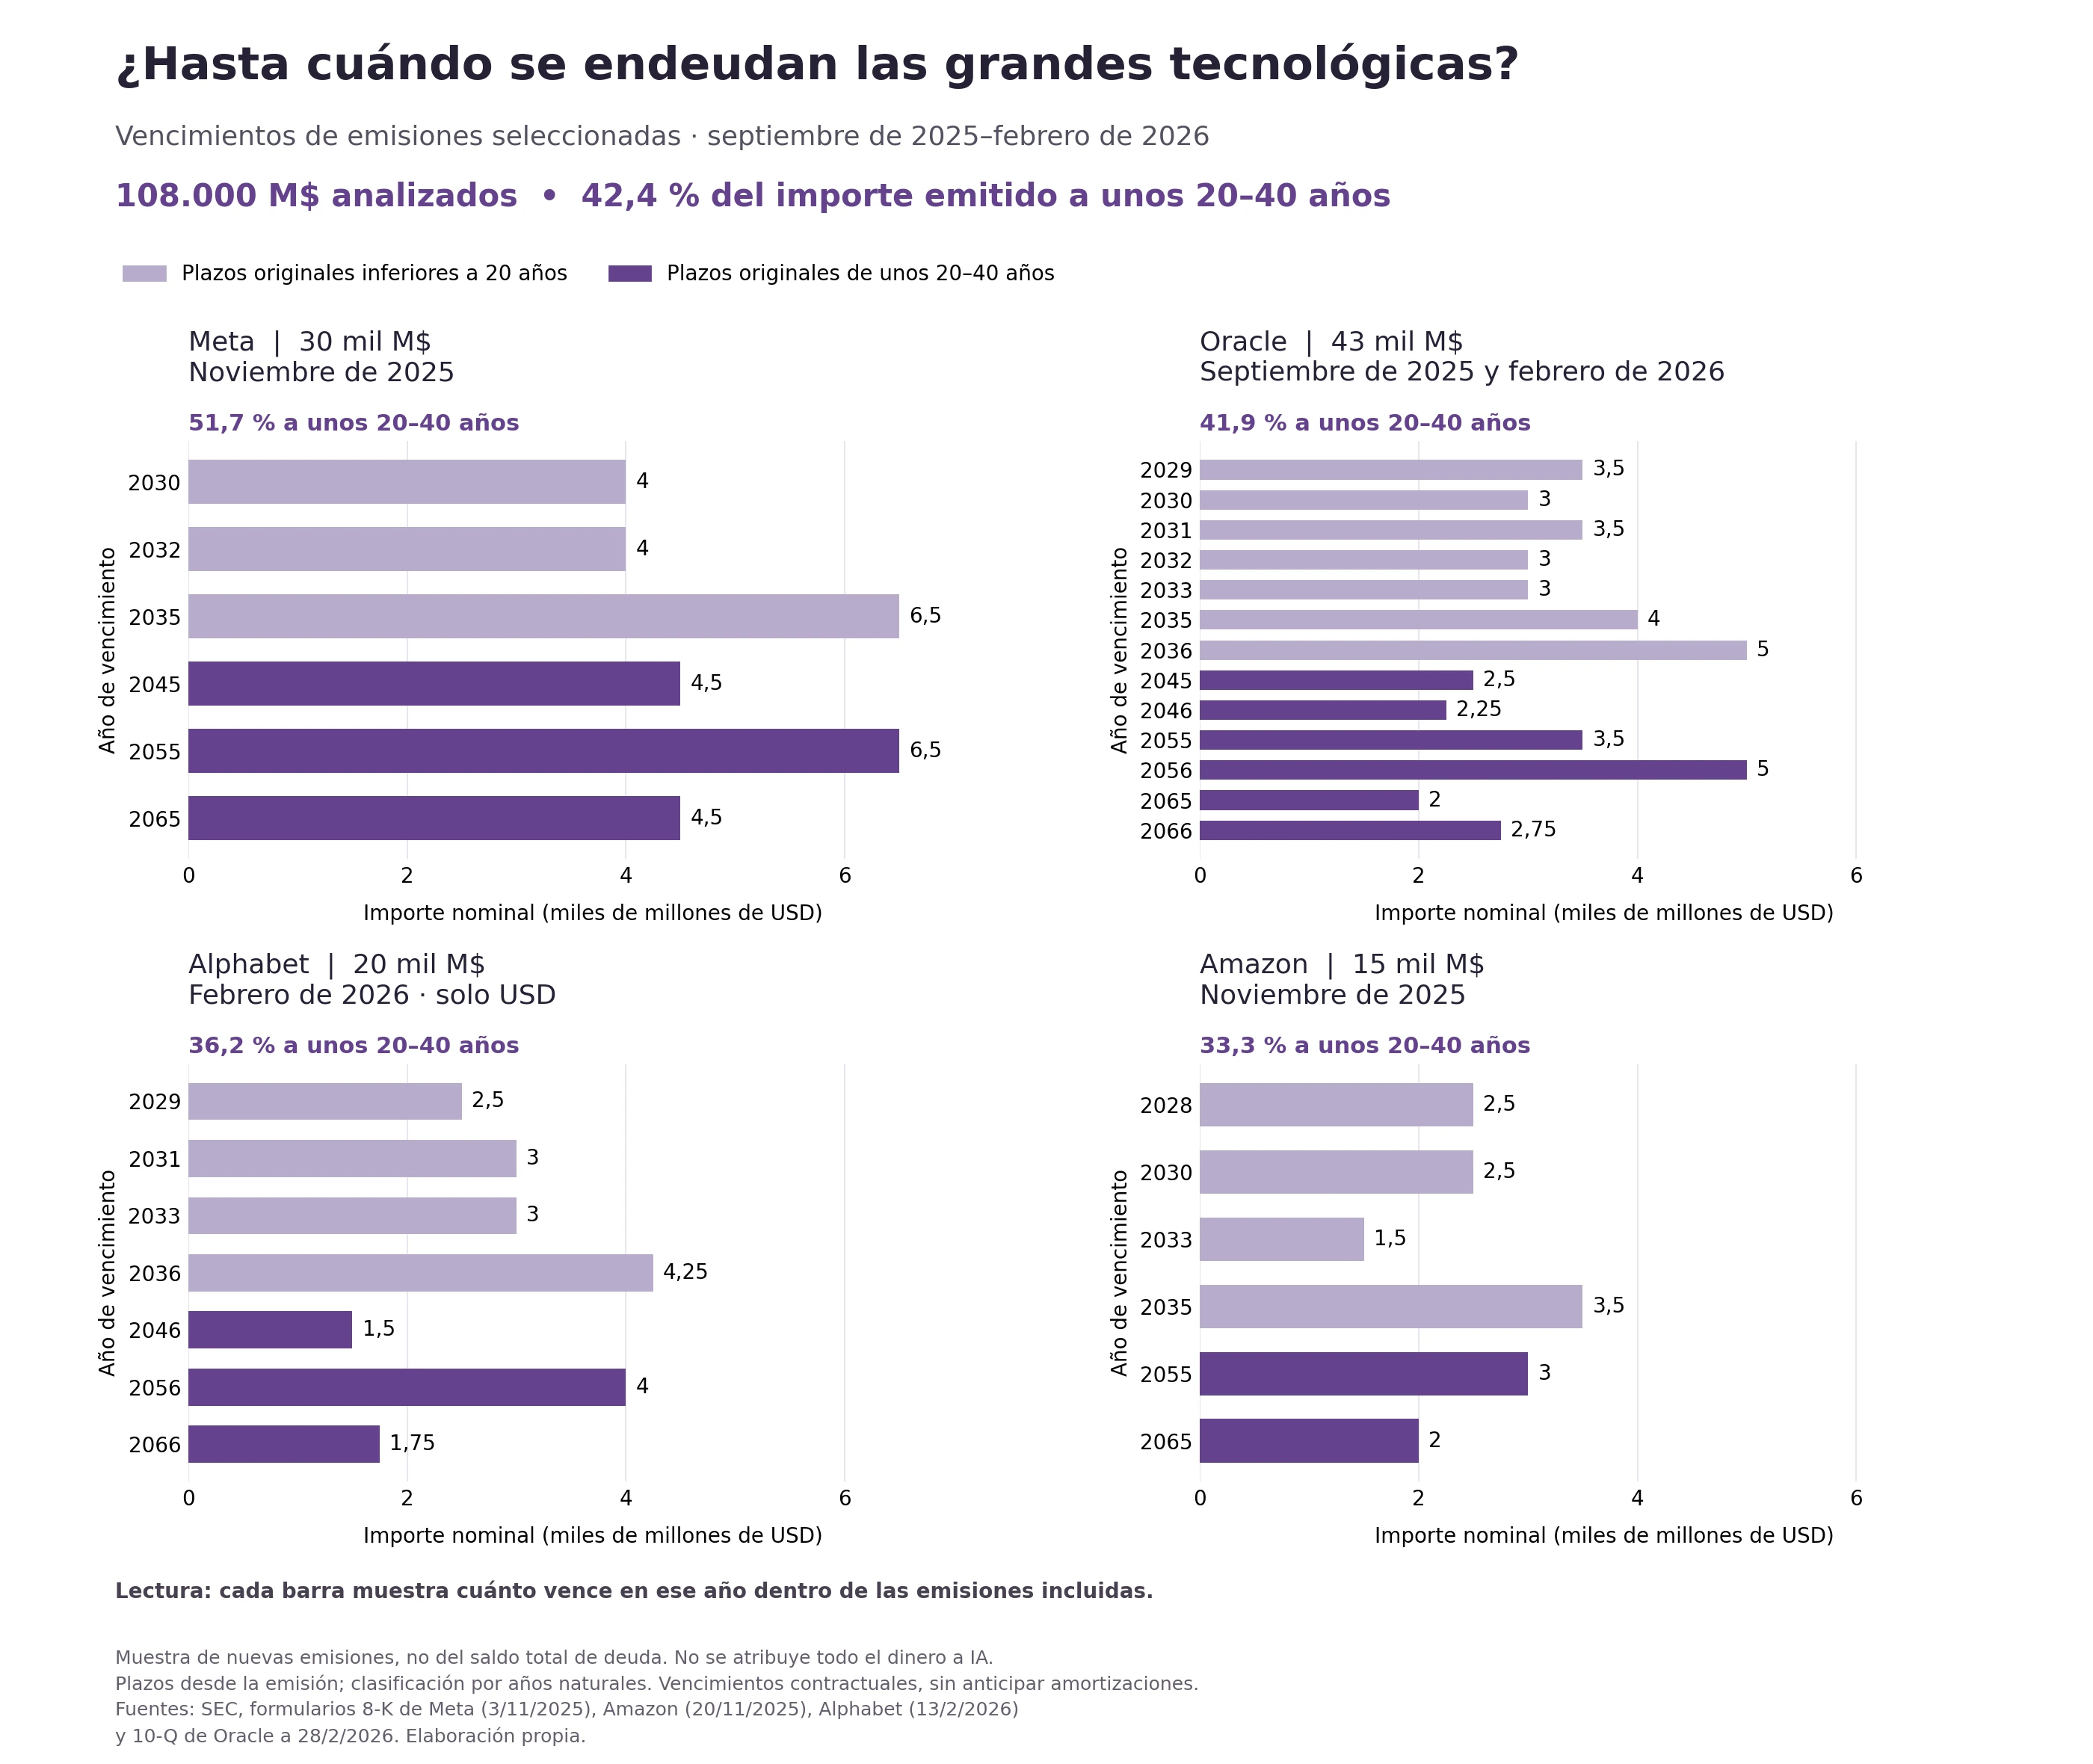
Como puedes observar, la muestra suma 108.000 millones de dólares, de los cuales el 42,4 % se emitió a plazos de aproximadamente 20–40 años. Son emisiones seleccionadas entre septiembre de 2025 y febrero de 2026, no toda la deuda vigente de estas empresas. Tampoco puede atribuirse íntegramente su financiación a inversiones en IA, pero sirve para ilustrar que una parte importante de la financiación tiene vencimientos muy alejados en el tiempo.
Tiene lógica que una empresa busque financiación estable para inversiones que van a generar caja durante muchos años. Para ello debe estimar la vida económica de los activos, su amortización contable, las necesidades de reposición y el calendario de cobros y pagos. Acompasar esos elementos no exige que cada bono venza exactamente cuando se amortiza un activo.
Imagina que Amazon construye un centro de datos con una vida útil estimada de veinte años. Financiar una parte a largo plazo puede reducir el riesgo de tener que renovar la deuda demasiado pronto. Pero el edificio, los servidores y las GPU tienen vidas distintas. Además, una emisión corporativa se paga con los flujos del conjunto de la empresa: un bono a cuarenta años no implica que sus GPU vayan a durar cuarenta años.
Por eso me parece lógico que al Gobierno le interese aliviar la financiación a largo plazo, tanto la suya como la privada. Si las rentabilidades largas bajan más que las cortas en un movimiento general de bajada, hablamos de bull flattening. Lo observado entre el 15 y el 16, sin embargo, fue un aplanamiento con movimientos mixtos: subieron los tramos cortos y bajaron ligeramente los más largos.
La situación es delicada, en cualquier caso. Si la inflación persiste, la Fed podría seguir subiendo tipos. Las proyecciones de septiembre son compatibles con más endurecimiento antes de fin de año. La captura de CME FedWatch que sigue también recoge esa expectativa, aunque sus probabilidades cambian con el mercado y no son una promesa de lo que hará la Fed.
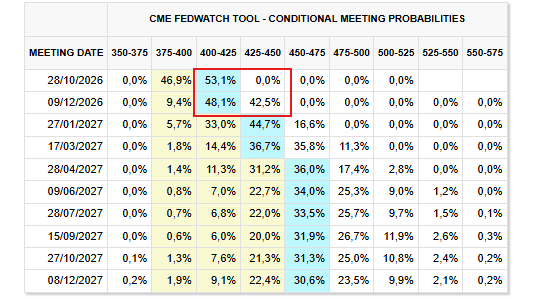
¿Y por qué? Porque el aumento de los tipos de interés, aparte de encarecer la financiación y, en consecuencia, llevar a situaciones de estrés de liquidez y solvencia a muchas compañías, tiene un efecto en el valor intrínseco de las compañías.
El valor de una empresa es, en definitiva, el valor actual de los flujos de caja que esperamos que genere su negocio. La tasa con la que los descontamos depende del tipo libre de riesgo y de las primas exigidas por los inversores. Si la tasa de descuento aumenta y los flujos esperados no cambian, el valor estimado disminuye, lo que puede presionar a la baja el precio de las acciones. La inflación también puede cambiar los ingresos y los costes, así que el efecto final no es automático. Una caída de las valoraciones no sería buena ni para los accionistas ni, desde mi lectura, para un Gobierno que teme perder sus aspiraciones hegemónicas frente a China.
¿Qué me gustaría ver a mí, particularmente, para confiar en que los mercados puedan seguir subiendo?
El fin de la guerra, por cuestiones obvias de humanidad, y por razones económicas. Esto podría favorecer una desinflación sostenida sin deterioro de la actividad económica. A su vez, me gustaría ver una política fiscal y arancelaria más laxa y creíble, que genere seguridad jurídica y confianza en el futuro. Y, por supuesto, la evidencia de que las nuevas megainversiones que se están realizando en la IA generan caja y retornos superiores a su coste de capital sin depender permanentemente de nueva financiación. Si esos datos mejoran, la bolsa podría seguir disfrutando de retornos extraordinarios durante muchos más años.
Fuentes y precisiones
Las simulaciones están identificadas como tales. El recorrido histórico contiene una fotografía de datos y no se actualiza automáticamente. Las interpretaciones políticas corresponden al autor.
- Decisión de la Fed, 16/09/2026
- Tipos operativos, vigentes desde el 17/09/2026
- Proyecciones y dot plot de septiembre de 2026
- Tipos diarios del Tesoro de EE. UU.
- Ampliación de recompras anunciada el 19/08/2026
- Tipos oficiales históricos del BCE
- Programas TLTRO del BCE
- Biografía oficial de Kevin Warsh
- Fin de la convertibilidad en oro en 1971
- Creación de dinero bancario, Banco de Inglaterra
- ROIC y medidas de retorno, Aswath Damodaran
- Microsoft, conferencia FY2026 Q4
- Meta, resultados Q2 2026
- TSMC, conferencia Q2 2026
- Amazon, previsión de CapEx recogida por Barron’s
- Alphabet, previsión de CapEx recogida por Investopedia
- Oracle, coste efectivo y emisiones, 10-Q
- Meta, emisión de noviembre de 2025
- Amazon, emisión de noviembre de 2025
- Alphabet, emisión de febrero de 2026